
Экспертные посты
8 мин
Время чтения
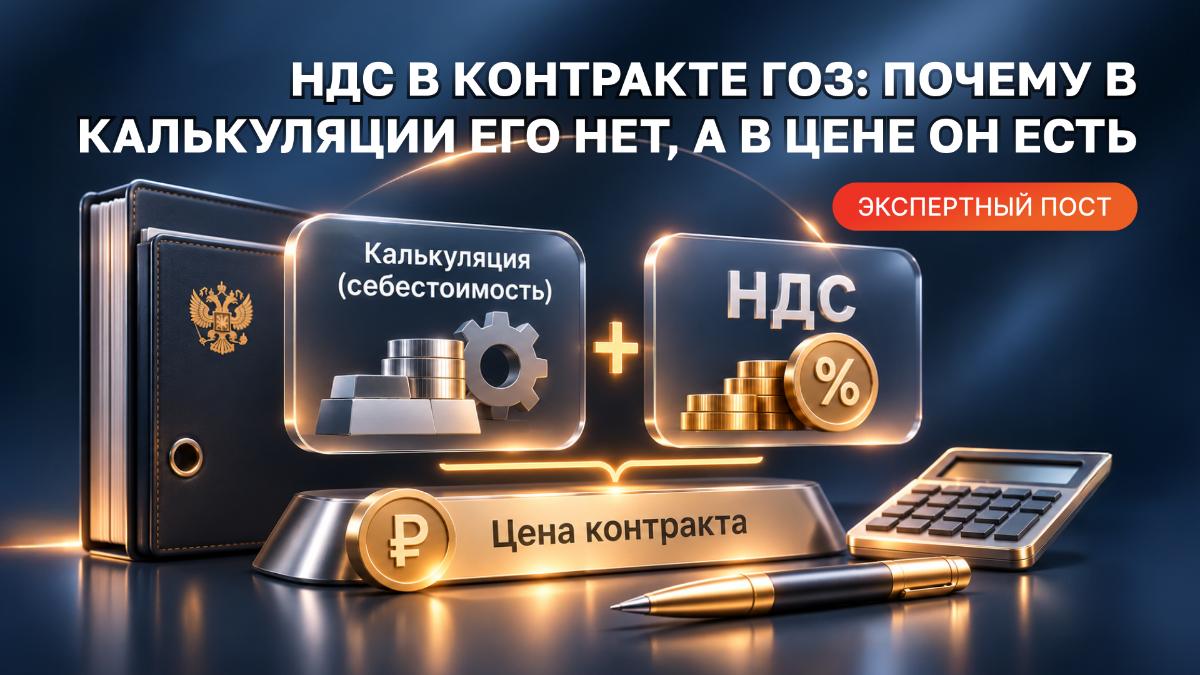
НДС в контракте ГОЗ: почему в калькуляции его нет, а в цене он есть
Пункт 8 Порядка, утвержденного приказом Минпромторга России от 08.02.2019 № 334, фиксирует правило, которое в первичке нарушают чаще всего: затраты включаются в цену продукции без налога на добавленную стоимость. Исключений два. Продукция не облагается НДС, либо организация не признается налогоплательщиком этого налога. Обычный исполнитель на общей системе показывает материалы, оплату труда, работы соисполнителей и накладные без входного налога, а налог предъявляет заказчику сверху, как того требует статья 168 НК РФ.
Поэтому в одном РКМ нельзя складывать две разные цифры. Себестоимость плюс прибыль — это цена по правилам государственного регулирования. Сумма контракта «включая НДС» больше на налог, если операция облагается. Если в договоре стоит одна величина и не сказано, включен ли налог, расчетным путем вынимать НДС из затрат и одновременно оставлять его в тех же затратах нельзя. До калькуляции письменно фиксируют базу. Либо регулируемая цена сформирована без НДС и налог начисляется сверху, либо договорная сумма уже включает налог, и тогда в калькуляцию идет сумма за вычетом НДС.
Куда девается входной налог
Входной НДС по материалам, работам и услугам, который организация принимает к вычету, в затраты не входит. Его место — счет 19 и затем вычет, а не строка материальных затрат. Если вычет невозможен, потому что операция не облагается или организация не плательщик, налог остается в стоимости ресурса. Смешанный вариант появляется там, где пункт 4 статьи 170 НК РФ требует раздельный учет входного налога: у организации одновременно есть облагаемые и не облагаемые операции. Сам контракт ГОЗ этот режим не включает. Поставка по государственному оборонному заказу, как правило, облагается.
Правило пяти процентов из того же пункта — это право не распределять входной налог при небольшой доле необлагаемых расходов. Его применяют по тексту кодекса за конкретный квартал. Оно не разрешает списать весь НДС контракта ГОЗ в себестоимость.
Аванс, ставка и акт соисполнителя
Полученный аванс — обязательство, а не доход и не расход. Счет-фактура на аванс нужен, налог с аванса начисляется, но в калькуляцию эта сумма не ставится ни затратой, ни прибылью. После отгрузки авансовый налог принимается к вычету, налог начисляется с реализации. В выписке аванс еще лежит на счете, в бухгалтерском доходе его еще нет. Сверять освоение по выписке с выручкой в декларации по НДС без этой развилки бессмысленно.
Счет-фактура и УПД сходятся с договором в трех точках: база без НДС, ставка, сумма налога. Идентификатор государственного контракта заполняется, если он есть. Расчетная ставка уместна для аванса и для цены, в которую налог уже включен. Для отгрузки, где цена сформирована без НДС, применяют прямую ставку. Ошибка ставки на авансе тянет восстановление и вычет у заказчика и спор о сумме платежа: банк платит счет, а не налоговую реконструкцию.
Отдельный счет платит сумму с налогом, если счет контрагента выставлен с налогом. В раздельном учете на контракт относится стоимость без налога, если налог принимается к вычету. Разница — расчет с бюджетом. Она не является ни потерянными деньгами, ни прибылью контракта. Компенсировать вычет дополнительным начислением накладных нельзя.
Если соисполнитель на упрощенной системе выставил акт без НДС, в затратах стоит полная сумма акта. Добавлять сверху расчетный налог, как будто он был, нельзя. Если акт выставлен с НДС, а головной исполнитель принимает его к вычету, в РКМ ставят сумму без налога. Строка с налогом при живом вычете завышает себестоимость на весь входной НДС. Это расхождение считается напрямую из акта и декларации, без экспертной оценки.
Практический чек-лист
- Зафиксируйте, является ли исполнитель плательщиком НДС и облагается ли поставка. От этого зависит, сидит ли налог внутри затрат.
- В строках калькуляции оставьте суммы без входного НДС, если налог принимается к вычету.
- Авансовый НДС не проводите ни затратой, ни прибылью. Храните связку аванса, отгрузки и вычета.
- Сверьте договор, УПД и платеж: база, ставка и идентификатор контракта должны совпадать.
- Акт без НДС берите полностью. Акт с НДС при наличии вычета берите без налога.
Вывод
В цене государственного оборонного заказа налог не прячется внутри материалов. Затраты показывают без вычитаемого НДС, налог начисляют сверху, авансовый налог оставляют в расчетах с бюджетом. Калькуляция, собранная по платежкам, почти наверняка завышает себестоимость.
Помощь «Казначейство Онлайн»
«Казначейство Онлайн» помогает проверить условия контракта и режим сопровождения, настроить раздельный учет, подготовить документы для платежа, РКМ и проверки, а также выстроить взаимодействие с территориальным органом Федерального казначейства или уполномоченным банком. Спорную операцию безопаснее разобрать до платежа и до сдачи расчета.
Нормативные и методические ориентиры
- Приказ Минпромторга России от 08.02.2019 № 334, пункт 8.
- Налоговый кодекс РФ, статьи 168, 169, 170, 171 и 172.
- Постановление Правительства РФ от 26.12.2011 № 1137.
Редакционная оговорка. Материал носит информационный характер и отражает нормативные акты по состоянию на 30 октября 2026 года. Для конкретного договора или операции нужно проверить редакцию, действующую на дату этой операции, условия контракта и требования территориального органа Федерального казначейства либо уполномоченного банка.